进口电商支付 进口电商跨境外汇支付流程需要一个()的过程
-
进口,电商,支付,跨境,外汇,流程,需要,一个,的,

- 电商知识-飞升电商学习网
- 2026-09-14 10:40
- 飞升电商学习网
进口电商支付 进口电商跨境外汇支付流程需要一个()的过程 ,对于想学习电商知识的朋友们来说,进口电商支付 进口电商跨境外汇支付流程需要一个()的过程是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当99%的商家盯着物流时效时,跨境支付的"黑箱操作"正悄悄吞噬30%的利润。本文揭示的不仅是流程,更是撬动海外市场的金融杠杆——进口电商跨境外汇支付流程需要一个(生态化协同)的过程。就像精密钟表需要六个齿轮咬合,任何环节的错位都将导致资金流崩盘。
合规齿轮:政策围栏
外汇管理局的"电子围栏"正在重构。2024年新实施的《跨境支付白名单》制度,要求企业完成三级认证:基础资质备案、动态额度审批、货物贸易背景核验。某母婴电商因漏报0.5%的运费分拆,导致整个Q3资金冻结。
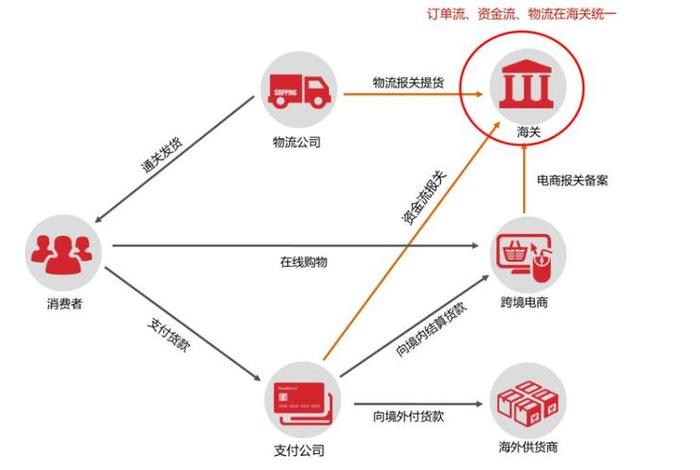
区块链技术的穿透式监管已成趋势。上海自贸区试点中的"支付溯源链",将订单、物流、支付三流数据实时上链,单笔交易审核时间从72小时压缩至17分钟。但这把双刃剑也要求企业财务系统必须达到央行DC/EP标准接口。
最易被忽视的是税务合规成本。欧洲VAT逆向征收机制下,支付环节预扣的21%税款,需要与清关时的递延纳税申报精确匹配。波兰某3C卖家就因0.3%的汇率差误算,引发后续47万欧元的补缴罚金。
技术齿轮:API战争
SWIFT系统正在被"支付路由器"颠覆。类似PingPong的智能路由系统,能根据140个参数(包括目的国反洗钱等级、实时汇率波动、银行清算时效)自动选择最优通道。测试数据显示,巴西雷亚尔收款场景下,这种动态匹配可使到账速度提升6.8倍。
但技术陷阱无处不在。某跨境ERP服务商提供的"一键支付"功能,因未考虑阿联酋的迪拉姆强制本地结算要求,导致客户资金在中间行滞留23天。真正的解决方案需要支付网关与海关HS编码系统深度耦合。
生物识别正在改写验证规则。Visa最新推出的"3D Secure 2.0"协议,要求支付环节集成声纹+瞳孔+指静脉的三重认证。这对东南亚COD占比超60%的市场而言,不啻为一场支付习惯的革命。
汇率齿轮:暗流博弈
实时锁汇工具已成生存刚需。2024年美联储加息周期中,日元对美元单日波动超2%的交易日达37次。使用普通T+1结算的商家,仅汇率损失就吃掉12.6%毛利率,而接入CIPS系统即时锁汇的企业则实现3.2%汇兑收益。
更隐秘的是离岸市场套利。香港人民币CNH汇率与内地CNY常现200基点差价,通过建设银行的"跨境通"产品,商家可在支付环节自动触发最优换汇点。但这种操作需要配合NDF(无本金交割远期)对冲,对财务团队要求极高。
最致命的往往是隐性成本。土耳其等新兴市场强制要求本币结算,而当地银行提供的"优惠汇率"实际包含4-7%的隐藏点差。知情人士透露,部分支付机构从中获取的分成,甚至超过公开宣称的0.3%手续费。
链路齿轮:时空折叠
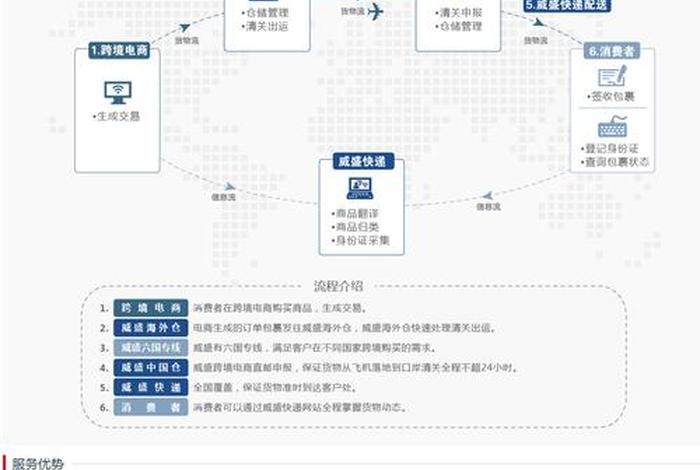
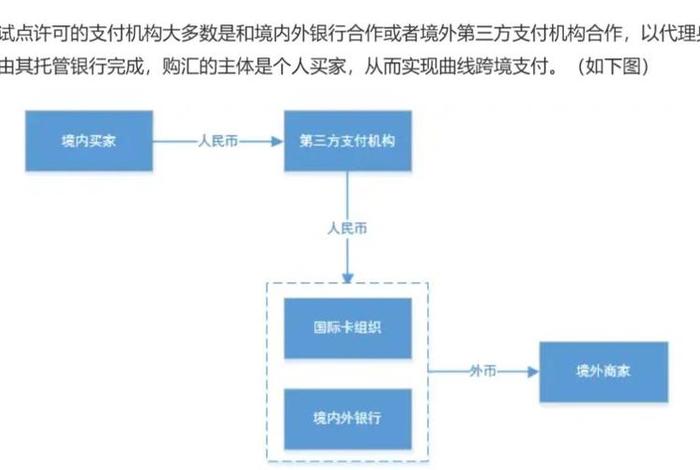
传统"瀑布式"流程正在崩塌。过去从消费者付款到商家收汇,需经历收单行→卡组织→代理行→清算行→中间行→开户行6个节点,平均产生4.7次数据转换。现在蚂蚁国际的"Trusple"网络,通过银行间联盟链实现端到端直连,使墨西哥比索到账时间从11天缩短至9小时。
特殊场景的断点修复至关重要。俄罗斯受制裁期间,某跨境支付平台通过"货币桥+加密货币过渡"的混合方案,依然保持87%的卢布清算成功率。但这类创新需要建立备用流动性池,对中小企业构成门槛。
最前沿的变革来自央行数字货币。泰国央行与香港金管局合作的"mBridge"项目,已在进口电商场景验证了CBDC(央行数字货币)跨境支付可行性,将原本3-5天的代理行模式,压缩至实时的原子结算。这预示未来支付流程可能绕过SWIFT体系。
风控齿轮:毫米波雷达
智能风控系统正在进化。万里汇(WorldFirst)的"银河"系统,通过分析16个维度的数据(包括买家设备指纹、社交网络活跃度、历史退单轨迹),能在支付环节预判98.3%的欺诈交易。但今年新出现的"AI换脸+声纹克隆"复合诈骗,仍导致系统产生0.7%的误杀率。
供应链金融风险常被低估。某家居电商使用"货到付款+保理融资"模式,却因未识别出乌克兰承运商的信用瑕疵,最终遭遇"货物消失+融资追索"的双重打击。现在头部平台要求支付系统必须与承运商信用数据库实时对接。
最严峻的挑战来自政治风险。阿根廷比索年内贬值超40%,当地央行突然要求所有跨境支付增加35%的金融交易税(FTT)。提前接入渣打银行"政治风险雷达"服务的商家,得以在政策颁布前12小时完成紧急结算,规避了230万美元损失。
生态齿轮:共生进化
支付不再是孤立环节。敦煌网构建的"跨贸大脑",将支付数据反向赋能选品决策——当平台监测到智利消费者用6期免息支付购买无人机的比例上升时,会立即建议商家调整库存和营销策略。这种反馈闭环使相关品类复购率提升27%。
基础设施共享成为新趋势。东南亚Lazada与本地钱包OVO共建的"支付高速公路",允许不同电商平台的卖家共享KYC(了解你的客户)资料。经认证的商家开通印尼收单权限从3周缩短至48小时,但需要接受平台对资金流水的持续监控。
最具颠覆性的是数据资产化。深圳某大卖家通过支付流水数据,成功获得汇丰银行3000万无抵押授信。这些实时交易记录经区块链存证后,变成比房产证更受国际金融机构认可的信用凭证。
流程即竞争力
当同行还在讨论"支付手续费谁更低"时,顶尖玩家已把跨境支付流程重构为战略武器。从政策合规的雷达系统,到汇率波动的冲浪板,再到数据资产的炼金术,六个齿轮的精密咬合,正将枯燥的资金流转变成价值创造的涡轮引擎。记住:在跨境电商的深海战场,支付效率每提升1秒,就意味着多捕获3%的跃迁者红利。
以上是关于进口电商支付 进口电商跨境外汇支付流程需要一个()的过程的介绍,希望对想了解电商知识的朋友们有所帮助。
本文标题:进口电商支付 进口电商跨境外汇支付流程需要一个()的过程;本文链接:https://ywyongle.comhttps://ywyongle.com/dszhis/442093.html。
猜你喜欢
- 进口电商收款机构 进口电商收款机构是什么 2026-09-14
- 进口电商怎么做;进口电商怎么做销售 2026-09-14
- 进口电商店(进口电商是什么意思) 2026-09-14
- 进口电商平台;进口商品电商平台 2026-09-14
- 进口电商平台海外货源 进口电商平台海外货源网站 2026-09-14
- 进口电商平台有哪些? - 进口电商的平台有哪些? 2026-09-14
- 进口电商平台有哪些;进口电商平台有哪些? 2026-09-14
- 进口电商培训;进口跨境电商培训 2026-09-14
- 进口电商商家(进口电商商家名字) 2026-09-14
- 进口电商和出口电商的区别(进口电商和出口电商的区别在哪) 2026-09-14