金融电商的例子;电商在金融业的应用情况
-
金融,电商,的,例子,在,金融业,应用,情况,凌晨,

- 电商知识-飞升电商学习网
- 2026-09-19 15:00
- 飞升电商学习网
金融电商的例子;电商在金融业的应用情况 ,对于想学习电商知识的朋友们来说,金融电商的例子;电商在金融业的应用情况是一个非常想了解的问题,下面小编就带领大家看看这个问题。
凌晨三点,杭州某直播间的主播高喊"下单送免息分期"时,北京白领小李正用某电商平台的"白条"支付最新款手机——这看似普通的消费场景,正揭示着电商与金融深度融合的汹涌暗流。从支付宝重构支付生态到拼多多涉足供应链金融,电商平台已悄然成为金融业最具颠覆性的"门外汉"。本文将透过六大关键维度,带您穿透现象看本质。
支付生态重构
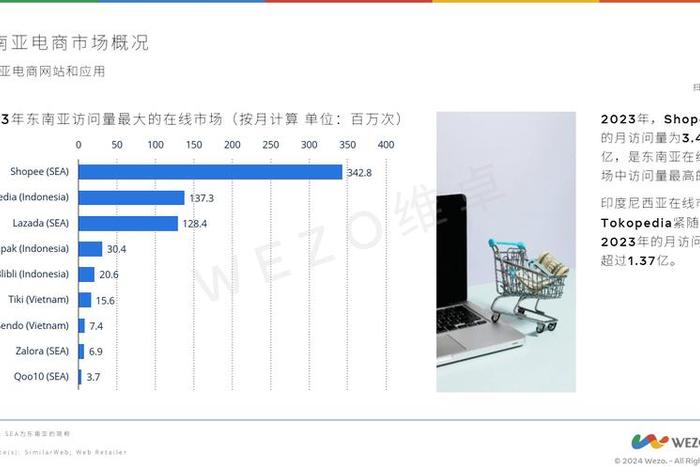
2014年春节微信红包"偷袭珍珠港"事件,被视为电商金融化的首个里程碑。当6亿用户在一夜之间绑定银行卡,传统银行才惊觉支付入口已被重构。京东支付近年推出的"闪付"功能,更将消费场景延伸至地铁、便利店等线下终端,形成"支付-场景-数据"的闭环飞轮。
这种重构不仅改变资金流向,更重塑用户心智。数据显示,90后消费者使用电商金融工具的频率已超过信用卡3倍,这种代际习惯迁移正在改写金融业游戏规则。而跨境支付领域,跨境电商平台通过区块链技术实现的秒级跨境结算,正在挤压传统国际汇款的生存空间。
消费信贷爆发
先用后付"模式在2023年创造1.2万亿GMV的背后,是电商平台对传统信用卡的降维打击。某头部平台披露的数据显示,其消费分期业务坏账率仅1.2%,远低于银行信用卡平均水平,这得益于独特的"消费场景+大数据风控"双轮驱动。
更值得关注的是教育分期等垂直领域的渗透。当英语培训课程支持"0元入学,就业还款",教育金融的普惠性被电商平台推到新高度。但这种爆发式增长也伴随争议,部分平台被指过度诱导年轻群体超前消费。
供应链金融革新
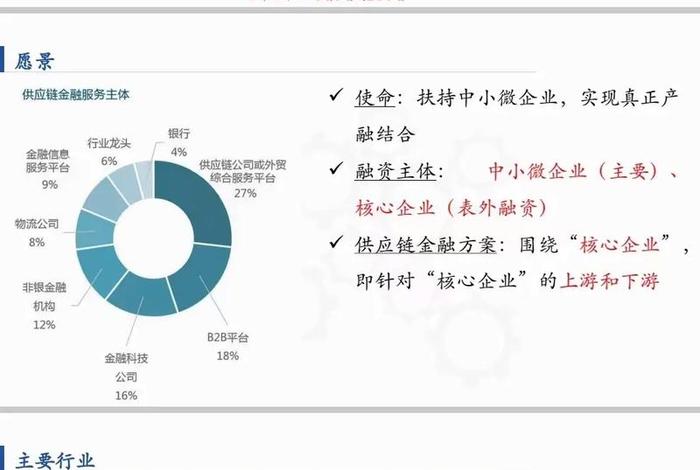
广东中山的灯具制造商陈老板通过电商平台获得贷款的经历颇具代表性:从在线申请到放款仅8小时,利率比传统渠道低40%。这背后是电商平台整合了订单数据、物流信息、用户评价等多维度的供应链图谱。
农产品上行领域更为典型。某生鲜电商的"种植贷"产品,通过物联网设备实时监测大棚作物长势,动态调整授信额度,将传统农业金融的抵押模式彻底颠覆。但这种模式对数据资产的极度依赖,也埋下了系统性风险的隐患。
财富管理破局
当某电商平台推出"1元买黄金"功能时,传统银行的贵金属业务部门集体失眠。通过将理财门槛降至极致,电商平台正在完成金融民主化的最后一公里。更值得玩味的是其"消费返理财金"设计,完美实现了"消费-储蓄"的场景嫁接。
智能投顾领域同样战火纷飞。基于用户消费记录生成的"购物性格画像",使电商系理财产品的资产配置建议比传统问卷评估精准度提升57%。但这种基于消费行为的金融画像,也引发了数据的新争议。
保险科技融合
退货险"这个诞生于电商场景的险种,去年承保量突破80亿单,堪称保险业史上最大规模的场景革命。更前沿的探索在于动态保费——根据用户购物车商品自动匹配的意外险,保费精确到分,保障周期精确到小时。
健康险领域正在发生基因突变。某平台通过智能手环数据联动,实现"运动达标减保费"的创新型产品设计。但这种深度数据融合也让监管面临新课题:当电商平台比保险公司更了解用户健康状况时,精算模型该如何重构?
数据资产博弈
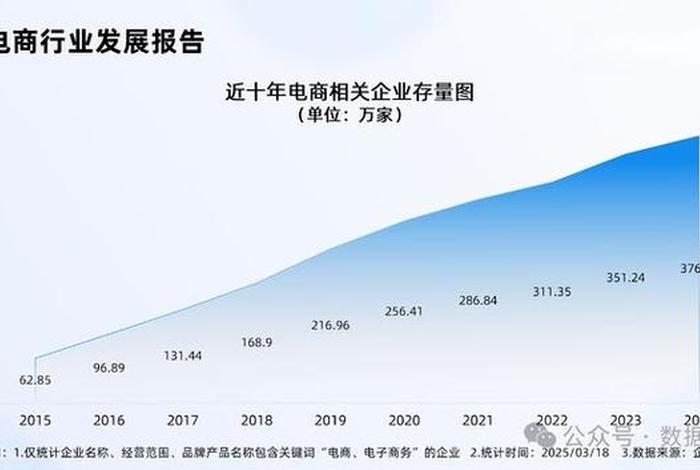
电商平台日均处理的金融交易数据相当于传统银行3年的积累量。这些数据正在产生惊人的化学变化:某平台的商户信用评分模型,通过分析"差评响应速度"等非财务指标,使小微企业贷款通过率提升210%。
但数据孤岛现象日益严重。当各家平台将数据视为核心资产建立护城河,反而可能阻碍金融创新。近期某省搭建的"电商金融数据中台"试点,或许预示着数据共享机制的新方向。
终章:围墙花园与开放生态的角力
从支付到理财,从信贷到保险,电商平台正在用互联网思维重写金融业的底层代码。这场变革既带来"1元理财"的普惠曙光,也伴随数据垄断的隐忧。未来十年,决定行业走向的关键词将是"平衡"——在创新效率与金融稳定之间,在商业利益与公共属性之间,电商金融的探路者们正在书写新的商业文明范式。
以上是关于金融电商的例子;电商在金融业的应用情况的介绍,希望对想了解电商知识的朋友们有所帮助。
本文标题:金融电商的例子;电商在金融业的应用情况;本文链接:https://ywyongle.comhttps://ywyongle.com/dszhis/442651.html。
猜你喜欢
- 金融电商经营范围,金融电商经营范围包括哪些 2026-09-19
- 金融电商潮汕 金融电商潮汕话怎么说 2026-09-19
- 金融电商模式(电商金融模式运行的核心) 2026-09-19
- 金融电商服务 金融电商服务包括什么 2026-09-19
- 金融电商是什么;金融电商是什么工作 2026-09-19
- 金融电商是什么意思,金融电子商务是什么意思 2026-09-19
- 金融电商是什么工作 金融电商是什么工作内容 2026-09-19
- 金融电商拓展宽,物流觉城筑航母 - 物流金融服务系统 2026-09-19
- 金融电商打单员是干嘛的 金融电商打单员是干嘛的啊 2026-09-19
- 金融电商平台有哪些 金融电商平台有哪些公司 2026-09-19