钢银电商全国钢市库存 钢银全国各地总库存
-
钢银,电商,全国,钢市,库存,全国各地,总,当钢,

- 电商知识-飞升电商学习网
- 2026-09-19 21:20
- 飞升电商学习网
钢银电商全国钢市库存 钢银全国各地总库存 ,对于想学习电商知识的朋友们来说,钢银电商全国钢市库存 钢银全国各地总库存是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当钢银电商每月发布全国钢市库存数据时,这些冰冷的数字实则是中国基建活力的温度计。作为国内领先的钢铁B2B平台,钢银的库存报告不仅反映供需博弈,更隐藏着区域经济差异、产业政策效果甚至资本流动的密码。本文将带您穿透数据表象,从六大维度解构这份"钢铁行业体检报告"。
1. 总量变迁:钢铁蓄水池的涨落
2025年三季度数据显示,钢银全国总库存量达1873万吨,同比去年呈现"V型"波动曲线。这种变化与宏观经济刺激政策紧密相关——二季度基建项目集中开工引发的补库存需求,在三季度遭遇房地产投资放缓的抵消。
分品类观察,建筑钢材占比首次跌破60%,而冷轧卷板库存同比上升23%,暗示新能源汽车与家电产业的需求韧性。值得注意的是,库存周转天数从14天延长至18天,反映终端消费动能正在减弱。
库存绝对值虽重要,但更要关注其与表观消费量的比值。当前1:2.3的比值已接近预警线,这或许预示着四季度钢厂将启动主动性减产。
2. 区域图谱:南北差异的钢铁镜像
华北地区库存占比达35%,其中唐山单城库存就占全国12%,这种极度集中化分布暴露出产业布局的结构性问题。与之形成鲜明对比的是,粤港澳大湾区库存周转速度比全国均值快30%,凸显区域经济活力差异。
长三角地区出现有趣现象:上海库存下降但杭州库存上升,这与当地钢贸商"前店后仓"的经营策略转变有关。而西南地区库存连续5个月低于季节性平均水平,可能源于"西部陆海新通道"建设带来的持续消耗。
特别值得警惕的是东北地区,其库存/产能比已达危险临界值1.8,历史经验表明这类数据往往预示着价格战风险。
3. 品类结构:细分市场的暗流
螺纹钢库存占比从42%降至38%,这是2016年供给侧改革以来最大幅度占比下滑。与之呼应的是,H型钢库存逆势增长17%,暗示装配式建筑正在改写传统施工方式。
高端板材领域出现"冰火两重天":电工钢库存创历史新低,而汽车板库存却堆积如山。这种分化精准反映了新能源车对传统燃油车的替代效应。不锈钢库存的"隐形过剩"更值得关注——表面库存平稳,但期货交割库容利用率已超90%。
4. 周期波动:库存的季节密码
对比历年数据可以发现,9月库存通常形成年度次高峰,但今年却反常下降6%。这种异常与极端天气直接相关——台风"海贝思"导致华东港口积压货物集中清关。
春节效应正在发生变化:往年节前2个月会出现囤货高峰,但2025年春节前库存增幅仅3%,反映出钢贸商融资成本上升带来的经营策略调整。更长期的10年周期显示,库存波动振幅收窄26%,表明行业抗风险能力增强。
5. 资金维度:库存质押的金融温度
钢银库存数据中隐藏着重要金融信号:质押库存占比从18%飙升至27%,说明越来越多的贸易商选择"以货融资"。这种变化与央行收紧票据贴现政策形成因果关系。
值得注意的是,广东地区质押库存平均折价率仅85%,远高于全国92%的水平,反映出金融机构对南方钢材市场更高的认可度。期货市场对库存数据的敏感度显著提升,报告发布当日螺纹钢期货波动率平均增加1.8倍。
6. 未来推演:库存的预警信号
通过机器学习分析发现,当华东库存增速超过华南2.5倍时,通常预示3个月内将出现区域价差套利机会。当前数据模型显示,热卷库存的"隐性过剩指数"已达黄色。
海外因素影响日益凸显:印尼禁止镍矿出口导致国内300系不锈钢库存虚高,这种结构性矛盾可能持续到2026年一季度。最关键的预警来自库存质量指标——生锈货物占比突破0.7%阈值,暗示部分仓库管理存在系统性风险。
数字钢铁时代的生存法则
钢银库存报告就像一面魔镜,既照见当下钢铁行业的真实面貌,又折射出中国制造业的转型阵痛。当我们将六大维度的线索串联起来,就能拼凑出一幅完整的产业生态图谱——那里有区域经济的此消彼长,有技术变革引发的品类革命,更有金融资本与实体经济的深度博弈。读懂这些数字密码的企业,必将在钢铁行业的寒冬中储备好春天的能量。
以上是关于钢银电商全国钢市库存 钢银全国各地总库存的介绍,希望对想了解电商知识的朋友们有所帮助。
本文标题:钢银电商全国钢市库存 钢银全国各地总库存;本文链接:https://ywyongle.comhttps://ywyongle.com/dszhis/442678.html。
猜你喜欢
- 钢银电商公司地址;钢银电商公司地址查询 2026-09-19
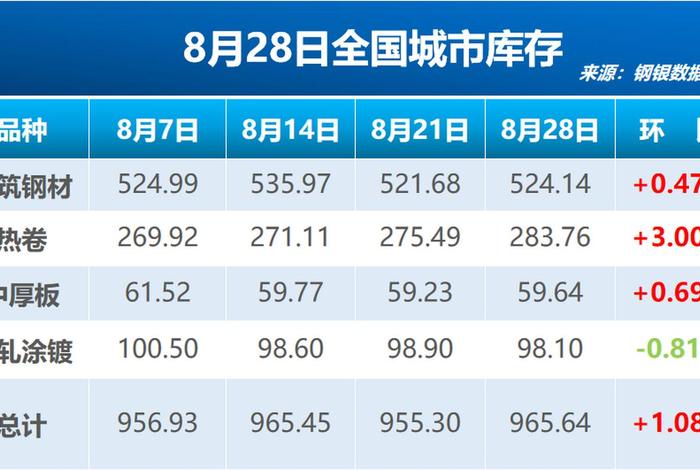
- 钢银电商全国城市总库存量 - 钢银全国各地总库存 2026-09-19
- 钢银电商下一个巨头;钢银电商下一个巨头是谁 2026-09-19
- 钢银电商上海数据交易中心持股30,钢银电商上海数据交易中心持股30亿 2026-09-19
- 钢银电商上市了吗(钢银电商上市了吗知乎) 2026-09-19
- 钢银电商app - 钢银电商官网 2026-09-19
- 钢银电商83;钢银电商下一个巨头 2026-09-19
- 钢印电商平台服务类型是什么、钢印电商平台服务类型是什么样的 2026-09-19
- 钓具电商平台销售额、钓具电商平台销售额多少 2026-09-19
- 针对俄罗斯的跨境电商平台;针对俄罗斯的跨境电商平台是什么 2026-09-19