震坤行上市 震坤行上市ipo估值
-
震坤行,上市,ipo,估值,当震,坤行,以,工业品,

- 电商知识-飞升电商学习网
- 2026-09-24 17:40
- 飞升电商学习网
震坤行上市 震坤行上市ipo估值 ,对于想学习电商知识的朋友们来说,震坤行上市 震坤行上市ipo估值是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当震坤行以"工业品电商独角兽"之姿叩响纽交所大门,其高达XX亿美元的IPO估值瞬间点燃资本市场。这不仅是中国MRO领域最大规模上市案例,更预示着产业互联网价值重估的时代已至。本文将带您穿透数据迷雾,从六大关键维度拆解这场资本神话的底层逻辑。
行业赛道:万亿蓝海催生巨头
中国MRO市场规模突破3万亿,但数字化渗透率不足5%——这片被传统分销割裂的"碎片化荒漠",正是震坤行野蛮生长的沃土。通过搭建一站式数字化供应链平台,其年复合增长率持续保持在40%以上,成为资本押注产业互联网的最佳标的。
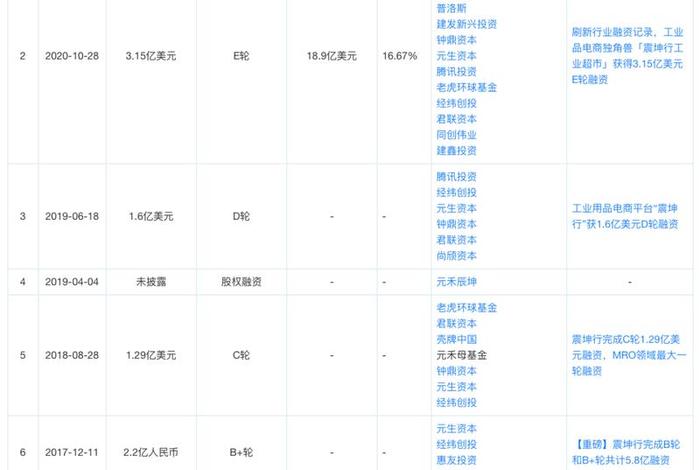
第三方数据显示,震坤行已覆盖超50万企业客户,SKU管理能力达3000万级。这种"工业品京东"模式成功破解行业"长尾需求痛点",使其在Pre-IPO轮便获得腾讯、老虎环球等顶级机构加持。
商业模式:三驾马车驱动增长
智能仓储+区域服务中心+在线平台"的铁三角架构,构成震坤行最坚固的护城河。位于苏州的亚洲最大智能仓实现98%订单24小时达,较传统渠道效率提升5倍以上。
更值得关注的是其创新型"供应链金融"服务。通过账期管理与信用支付体系,平台客户留存率高达85%,2024年Q2金融业务贡献毛利占比已达18%。这种生态化反效应,正是估值溢价的核心来源。
财务数据:高增长背后的密码
招股书显示,2024年上半年营收同比激增67%,首次实现单季度盈利。值得注意的是,其毛利率从2019年的12%稳步提升至21%,印证了规模效应带来的议价能力突破。
但市场争议点在于营销费用占比仍达28%。对此CFO在路演中强调:"现阶段用户获取成本将在3年内通过LTV回收",这种战略性亏损正是亚马逊早期策略的复刻。
技术壁垒:数字化重构产业逻辑
震坤行自主研发的智能采购系统"工链云",已实现从需求预测到自动补货的全流程AI化。其独有的"工业品知识图谱"涵盖800万条设备参数关系,使非标品匹配准确率提升至91%。
更令投资者兴奋的是其物联网布局。通过植入RFID芯片的智能耗材柜,已覆盖三一重工等头部客户,设备使用数据反哺供应链的闭环正在形成。这种"硬件+数据"双轮驱动,构成估值想象空间的关键支点。
竞争格局:卡位战中的先发优势
虽然阿里巴巴1688、京东工业品等巨头虎视眈眈,但震坤行在专业垂直度上建立明显差异。其2000人的地面服务团队深度渗透制造业集群,这是互联网平台难以短期复制的重资产壁垒。
行业并购策略同样犀利。2023年收购欧洲MRO服务商后,其跨境业务增速达120%。这种"内生+外延"的双引擎,使其在市场份额上保持绝对领先地位。
资本预期:估值锚定何处?
参照美国快扣公司(Fastenal)的PS估值体系,震坤行发行价对应8-10倍PS具备合理性。但华尔街分析师普遍认为,其"科技属性溢价"可使估值上限突破15倍,对应市值区间XX-XX亿美元。
值得注意的是,基石投资者中包含伯克希尔哈撒韦关联基金,这种"巴菲特概念"加持可能引发散户跟风效应。若上市后能保持50%以上增速,千亿市值俱乐部或将迎来新成员。
新工业时代的价值重估
震坤行IPO绝非简单的资本事件,它标志着工业品流通领域正式进入"效率革命"深水区。当数字化供应链遇上中国制造2025,这场估值盛宴或许才刚刚开始。对于投资者而言,重要的不是追逐短期涨幅,而是读懂背后产业互联网的价值重构逻辑。
以上是关于震坤行上市 震坤行上市ipo估值的介绍,希望对想了解电商知识的朋友们有所帮助。
本文标题:震坤行上市 震坤行上市ipo估值;本文链接:https://ywyongle.comhttps://ywyongle.com/dszhis/443187.html。
猜你喜欢
- 震坤行上市最新消息、震坤行融资最新消息 2026-09-24
- 零售电商上市公司;零售电商上市公司有哪些 2026-09-24
- 钢银电商赢在钢银;钢银电商什么时候能上市 2026-09-20
- 钢银电商上市了吗(钢银电商上市了吗知乎) 2026-09-19
- 遨森电商是上市公司吗 - 遨森电商是上市公司吗还是国企 2026-09-16
- 遨森电商上市了吗(遨森电子商务有限公司上市了吗) 2026-09-16
- 逸仙电商集团,逸仙电商集团是上市公司吗 2026-09-16
- 逸仙电商上市财务报表;逸仙电商上市财务报表查询 2026-09-15
- 跨境电商龙头股票有哪些公司、跨境电商龙头股票有哪些公司上市 2026-09-11
- 跨境电商龙头股是哪家;跨境电商龙头股是哪家上市公司 2026-09-11